
家族信託の説明
家族信託とは
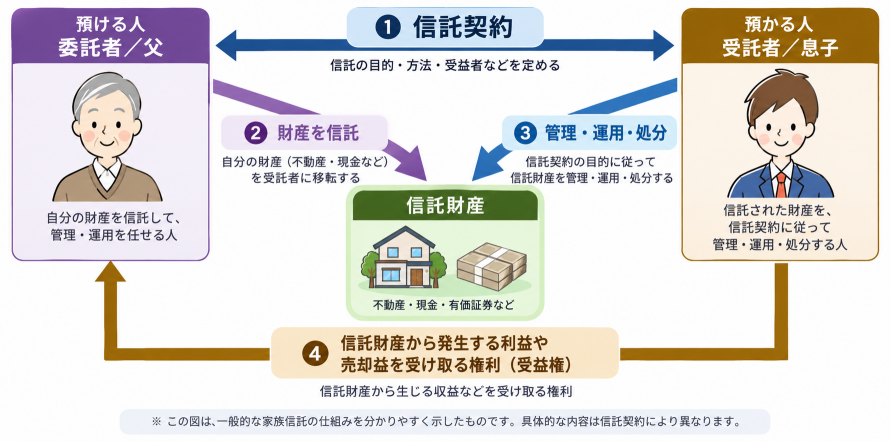
家族信託とは、自分の財産を信頼できる家族などに託し、自分に代わって管理してもらう仕組みです。将来、認知症などで判断する力が低下した場合に備えて、財産管理の方法をあらかじめ決めておくことができます。
例えば、親の財産を子どもに信託する場合、親が財産を託す「委託者」と利益を受ける「受益者」になり、子どもが財産を管理する「受託者」になる方法があります。この場合、親は家賃収入などの利益を受けながら、財産の管理を子どもに任せることができます。子どもは、あらかじめ決めた信託契約の内容に従って財産を管理します。
なお、家族信託を利用すれば必ず贈与税がかからないわけではありません。誰を委託者・受託者・受益者にするかによって、税金の取扱いが変わる場合があります。
例えば、親の財産を子どもに信託する場合、親が財産を託す「委託者」と利益を受ける「受益者」になり、子どもが財産を管理する「受託者」になる方法があります。この場合、親は家賃収入などの利益を受けながら、財産の管理を子どもに任せることができます。子どもは、あらかじめ決めた信託契約の内容に従って財産を管理します。
なお、家族信託を利用すれば必ず贈与税がかからないわけではありません。誰を委託者・受託者・受益者にするかによって、税金の取扱いが変わる場合があります。
安心の財産管理を実現するために
西東京市の年齢別人口によると、2026年8月1日時点の65歳以上人口は51,492人で、市の総人口の24.7%を占めています。そのうち75歳以上人口は29,942人(※)です。将来の判断する力の低下に備え、元気なうちに財産管理の方法を家族で考えておくことが大切です。
※西東京市「令和8年8月1日現在人口」より
※西東京市「令和8年8月1日現在人口」より
認知症と家族信託
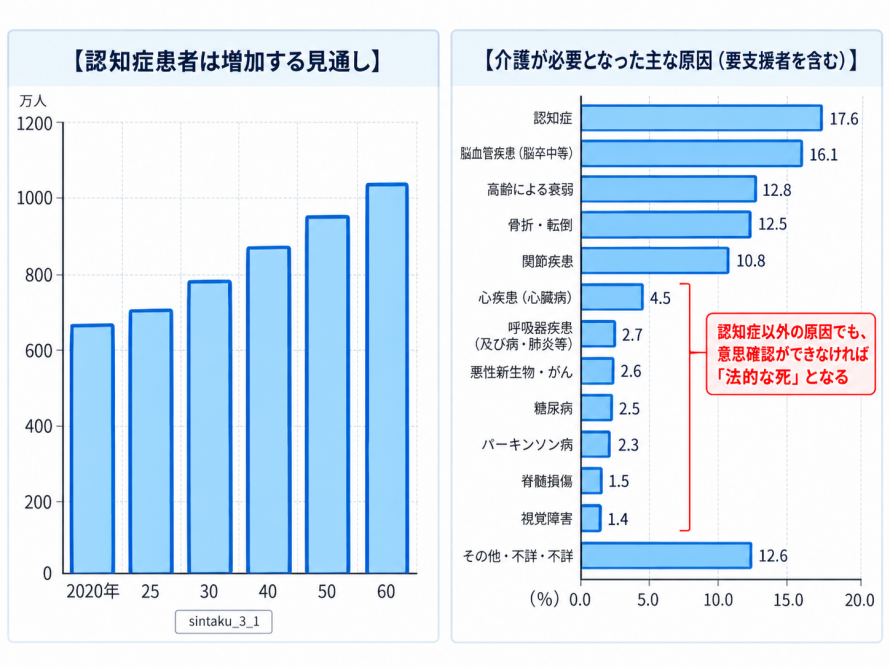
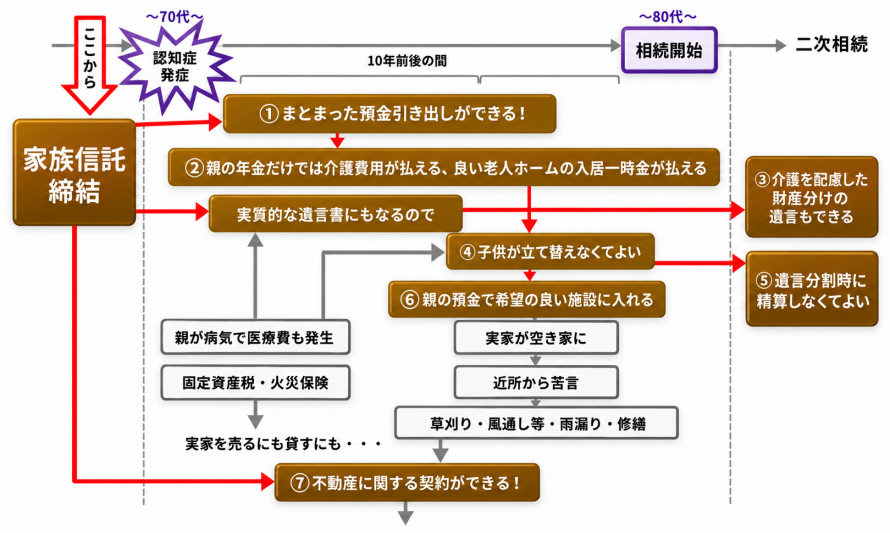
認知症などで判断する力が低下すると、親が自分の財産を管理・処分することが難しくなる場合があります。あらかじめ家族信託を利用しておくことで、判断する力が低下した後でも、子どもが信託契約の内容に従って親の財産を管理できます。必要に応じた財産の活用や売却について、元気なうちから家族で考えておくことが大切です。
契約タイミングと認知症
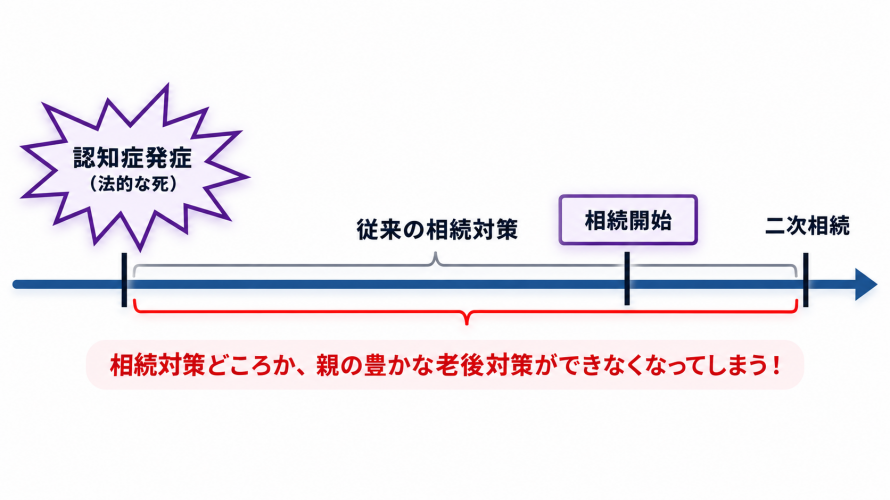
家族信託は非常に柔軟な制度ですが、いつでも契約できるわけではありません。特に、認知症が進行して親が判断能力を失ってしまうと、契約を結ぶことができなくなります。
判断能力がない人が行う法律行為は無効とされています。つまり、認知症で判断能力を失った親は、家族信託契約を結べません。
判断能力がない人が行う法律行為は無効とされています。つまり、認知症で判断能力を失った親は、家族信託契約を結べません。
初期や軽度の認知症であっても、契約内容を理解して判断できるかの確認が必要です。家族信託を検討する際は、公証人や専門家に親の状態を確認してもらいましょう。
家族信託は認知症の親を持つ家族にとって、財産管理の問題を効果的に解決する手段です。しかし、認知症の進行を待たずに、早期に準備を進めることが非常に重要です。認知症の初期症状が見られたら、専門家に相談し、家族信託の契約を検討することをお勧めします。
家族信託は認知症の親を持つ家族にとって、財産管理の問題を効果的に解決する手段です。しかし、認知症の進行を待たずに、早期に準備を進めることが非常に重要です。認知症の初期症状が見られたら、専門家に相談し、家族信託の契約を検討することをお勧めします。
認知症になったらどうする?家族信託で未来を安心に
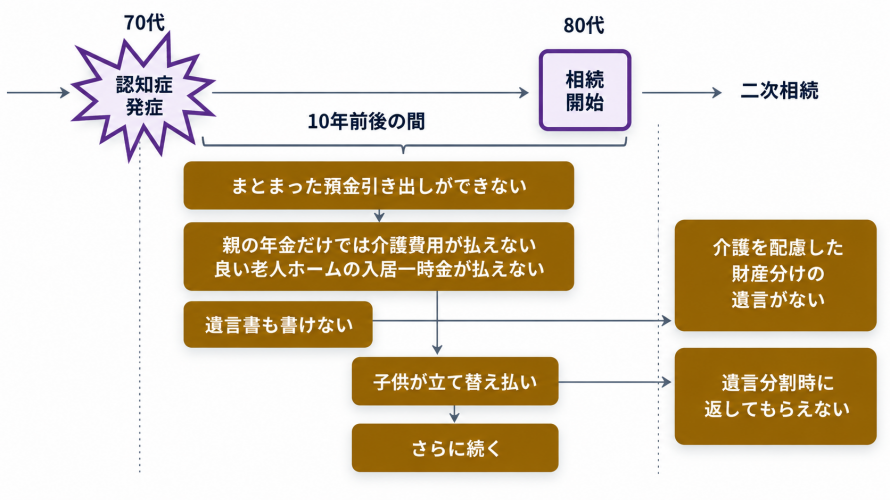
認知症などで判断する力が低下すると、銀行などで本人の意思を確認することが難しくなり、預貯金の引き出しや振込みなどの手続きができない場合があります。そのような場合に備えて、元気なうちから、金融機関の代理人制度や成年後見制度、家族信託など、家族が財産を管理できる方法を検討しておくことが大切です。
令和5年住宅・土地統計調査によると、西東京市の持ち家世帯は2023年10月1日時点で52,140世帯、持ち家率は53.6% (※)です。自宅を持つご家庭では、将来の管理や売却について、本人が元気なうちから家族で話し合っておきましょう。
認知症などで判断する力が低下すると、自宅などの不動産を本人が売却することが難しくなる場合があります。あらかじめ家族信託を利用し、子どもなどに不動産を管理・売却できるようにしておけば、本人の判断する力が低下した後でも、信託契約で決めた内容に従って、子どもなどが不動産を売却できる場合があります。
※e-Stat「令和5年住宅・土地統計調査」該当統計表より
認知症などで判断する力が低下すると、自宅などの不動産を本人が売却することが難しくなる場合があります。あらかじめ家族信託を利用し、子どもなどに不動産を管理・売却できるようにしておけば、本人の判断する力が低下した後でも、信託契約で決めた内容に従って、子どもなどが不動産を売却できる場合があります。
※e-Stat「令和5年住宅・土地統計調査」該当統計表より
認知症の親のお金を管理する方法として、成年後見制度を検討することがあります。利用にあたっては、初期費用だけでなく、継続的な費用や財産管理の方法についても個別に確認しておくことが大切です。家族信託と比較する際は、費用の大小だけでなく、親の状況や管理したい財産、家族が担える役割を整理しましょう。
家族信託の対策をした場合としなかった場合の違い
| 項目 | 家族信託の対策をした場合 | 成年後見制度を利用した場合 |
|---|---|---|
| 何をするか | 信託契約に従った財産管理等 | 本人の財産管理等 |
| 初期費用 | 契約内容や依頼範囲を踏まえて個別に確認 | 申立てや依頼範囲を踏まえて個別に確認 |
| 月々の費用 | 継続的な費用の有無・金額を個別に確認 | 継続的な費用の有無・金額を個別に確認 |
| 10年間費用 | 初期費用と継続的な費用を含めて個別に確認 | 初期費用と継続的な費用を含めて個別に確認 |
| メリット | あらかじめ決めた信託契約に従って、家族に財産管理を託せる。 | 本人の判断する力が低下した後の財産管理を支援する方法となる。 |
| デメリット | 設定と管理には準備と理解が必要。判断する力が低下する前の検討が大切。 | 継続的な費用と財産管理の方法について、事前に確認が必要。 |
費用は一律に比較せず、ご家庭の状況に応じて個別に確認してください。
出典