
家族信託の活用
家族信託のメリットと活用法
家族信託は、認知症などで判断能力が低下する前に、信頼できる家族に財産管理を託しておく方法です。これにより、認知症による財産の凍結に備え、円滑な資産管理と利用を可能にします。
家族信託の主なメリット
1.判断能力が低下した後の財産管理に備えられる
本人が元気なうちに家族信託を設定しておけば、将来、認知症などによって判断する力が低下した場合でも、信託契約の内容に従って受託者が財産を管理できます。
2.預貯金や不動産などの管理を家族に任せられる
信託する財産や管理方法をあらかじめ決めておくことで、預貯金の管理や不動産の管理・売却などを家族に任せることができます。
3.本人や家族の希望に合わせた財産管理ができる
家族信託では、誰に財産管理を任せるのか、どの財産を信託するのかなどを契約で決めることができます。
4.将来の財産承継について決めておくことができる
信託契約の内容によっては、本人が亡くなった後に、信託した財産を誰に引き継いでもらうかについて定めておくこともできます。
認知症による財産凍結の現状
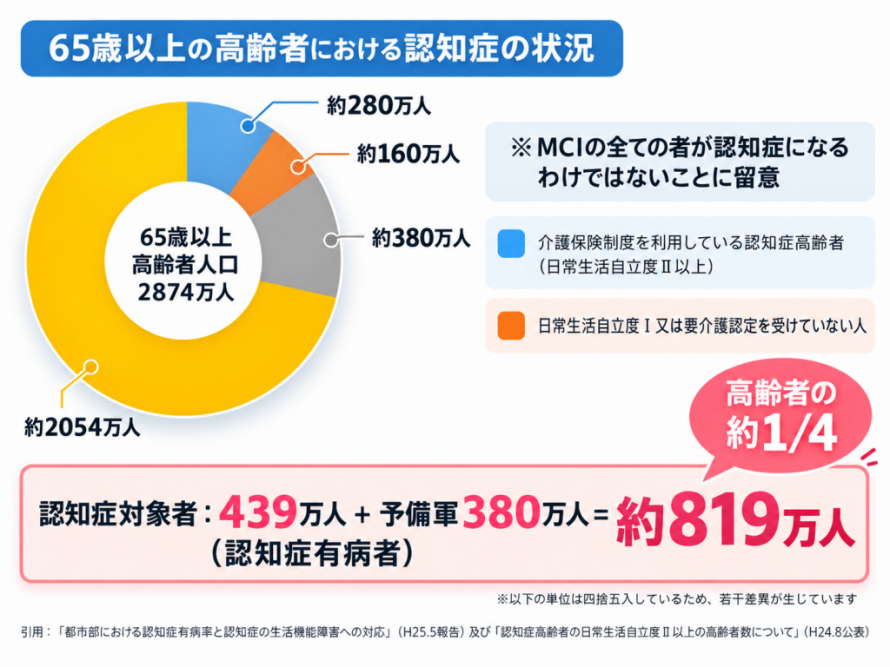
高齢化が進むなか、認知症になった方の財産をどのように管理するかは、大きな課題となっています。西東京市の年齢別人口(日本人・外国人)を集計すると、2026年8月1日時点で65歳以上の方は51,492人(総人口の24.7%)、そのうち75歳以上の方は29,942人(総人口の14.4%)(※)となっています。
認知症などによって判断する力が低下すると、預貯金の引き出しや不動産の売却など、本人による財産管理が難しくなる場合があります。
※西東京市「令和8年8月1日現在人口」より
認知症などによって判断する力が低下すると、預貯金の引き出しや不動産の売却など、本人による財産管理が難しくなる場合があります。
※西東京市「令和8年8月1日現在人口」より
凍結される財産の種類
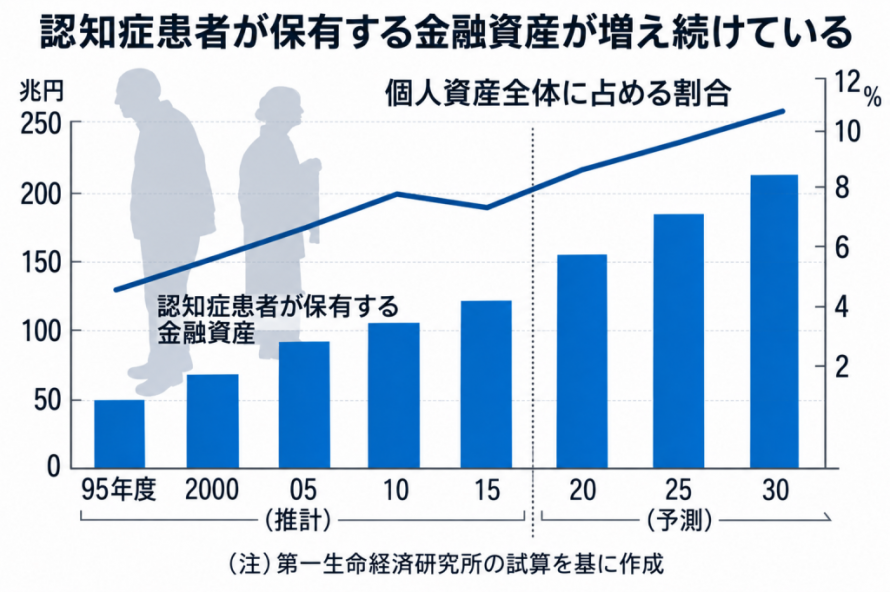
認知症などによって判断する力が低下すると、本人が管理していた預貯金や不動産などの資産の利用が難しくなる場合があります。例えば、預貯金の引き出しや、不動産の売却・リフォームなどに支障が生じることがあります。
総務省の「令和5年住宅・土地統計調査」によると、西東京市の持ち家世帯は2023年10月1日時点で52,140世帯、持ち家率は53.6%(※)です。自宅などの不動産についても、将来どのように管理するかを考えておくことが大切です。
※e-Stat「令和5年住宅・土地統計調査」該当統計表より
総務省の「令和5年住宅・土地統計調査」によると、西東京市の持ち家世帯は2023年10月1日時点で52,140世帯、持ち家率は53.6%(※)です。自宅などの不動産についても、将来どのように管理するかを考えておくことが大切です。
※e-Stat「令和5年住宅・土地統計調査」該当統計表より
財産凍結を防ぐために
財産が凍結されるのを防ぐためには、誰かが代わりに「ハンコを押す」、つまり財産管理を行うことが必要です。これを実現する主な方法は以下の二つです。
成年後見制度は、認知症などによって判断する力が不十分になった方の生活や財産を守るための制度です。
家庭裁判所が選任した成年後見人などが、本人のために財産管理や必要な契約などを行います。成年後見人には、親族が選ばれる場合もあれば、弁護士や司法書士、社会福祉士などの専門家が選ばれる場合もあります。
家庭裁判所が選任した成年後見人などが、本人のために財産管理や必要な契約などを行います。成年後見人には、親族が選ばれる場合もあれば、弁護士や司法書士、社会福祉士などの専門家が選ばれる場合もあります。
家族信託は、信頼できる家族メンバーに財産管理を託す方法です。これにより、家族内で財産の利用と管理がスムーズに行われ、認知症の本人も安心して生活できます。家族信託は柔軟性が高く、家族のニーズに応じてカスタマイズできるため、多くの家庭で採用されています。
成年後見と家族信託の違い
成年後見制度と家族信託は、どちらも財産管理に利用できる仕組みですが、利用を始める時期や財産を管理する人、できることなどに違いがあります。
| 項目 | 成年後見制度(法定後見) | 家族信託 |
|---|---|---|
| 関与者 | 多い(家庭裁判所・後見人等) | 比較的少ない(本人・家族等) |
| コスト | 継続的にかかる場合あり | 初期費用が中心 |
| 手続き | 公的関与が高い(裁判所への申立て) | 公的関与が低い(当事者間の契約が基本) |
| 柔軟性 | 制約あり(本人保護が中心) | 比較的高い(契約内容に応じて設計) |
| 時間 | 比較的長い(裁判所の手続きあり) | 比較的短い※(契約によって設定) |
| プライバシー | 一定の公的手続きあり | 比較的高い※(当事者間の契約が基本) |
※家族信託も契約内容や財産によって手続きに時間がかかる場合があります。また、不動産を信託する場合には信託の登記が必要です。
家族信託と税金について
家族信託を利用しただけで、相続税や贈与税が安くなるわけではありません。
誰を委託者・受託者・受益者にするかによって、贈与税や相続税などの取扱いが変わる場合があります。そのため、家族信託を利用する際には、将来の相続も考えて契約内容を検討することが大切です。
誰を委託者・受託者・受益者にするかによって、贈与税や相続税などの取扱いが変わる場合があります。そのため、家族信託を利用する際には、将来の相続も考えて契約内容を検討することが大切です。
出典